A reforma tributária municipal entrou em uma fase decisiva em 2026. Desde janeiro, o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) começaram a substituir tributos como o ICMS e o ISS. Além disso, 2026 funciona como um “ano de testes”: as alíquotas aplicadas são simbólicas, servem apenas para calibrar os sistemas de cobrança. No entanto, o impacto para prefeituras e secretarias de Fazenda já é real, porque a forma de arrecadar e repartir receita está mudando. Portanto, entender essa transição é essencial tanto para quem já atua na gestão pública quanto para quem ainda estuda a área.
O que é a reforma tributária? Entenda o conceito
A reforma tributária foi instituída pela Emenda Constitucional 132, de 2023. Ela reorganiza o sistema de tributos sobre consumo no Brasil. Na prática, ela substitui cinco tributos antigos — PIS, Cofins, IPI, ICMS e ISS. Em troca, cria apenas dois tributos novos: a CBS, de competência federal, e o IBS, compartilhado entre estados e municípios. Dessa forma, o objetivo central é simplificar a cobrança e reduzir a chamada “guerra fiscal” entre os entes federativos. Ou seja, em vez de cada município definir regras próprias de ISS, a tributação passa a seguir critérios nacionais unificados.
Como funciona a fase de testes em 2026
Em 2026, o IBS e a CBS já aparecem destacados nas notas fiscais eletrônicas, mas com alíquotas reduzidas, de 0,1% e 0,9%, respectivamente. Esses valores simbólicos não chegam a ser efetivamente cobrados das empresas; eles servem apenas para testar os sistemas de emissão e apuração. Por outro lado, a regra ficou mais rígida a partir de agosto de 2026. Desde então, notas fiscais emitidas sem o destaque correto dos novos tributos correm risco de rejeição para empresas do regime normal. Assim, o período atual funciona como um ensaio geral antes da cobrança integral, que deve avançar progressivamente até 2033.
Reforma tributária municipal: o que muda na gestão local
Para a gestão pública municipal, a principal mudança é a perda gradual da autonomia sobre o ISS. Atualmente, cada prefeitura define alíquotas e regras próprias para esse imposto. Com a reforma tributária municipal, contudo, essa competência passa a ser compartilhada dentro do novo sistema do IBS. Consequentemente, as secretarias de Fazenda municipais precisam se adaptar a um novo modelo. Nele, a arrecadação é unificada e a distribuição de recursos depende de regras definidas em conjunto com outros entes federativos. Portanto, o planejamento orçamentário das cidades também deve considerar essa nova dinâmica de receita, inclusive nas próximas leis orçamentárias.
O que é o Comitê Gestor do IBS
O Comitê Gestor do IBS é a entidade responsável por administrar o novo imposto compartilhado. Seu Conselho Superior reúne 54 representantes. Desse total, 27 são indicados pelos estados e pelo Distrito Federal, e 27 pelos municípios. A indicação municipal passa por entidades como a Confederação Nacional dos Municípios e a Frente Nacional de Prefeitos. Além disso, esse comitê arrecada o IBS, distribui os recursos entre os entes federativos e edita as normas de regulamentação do imposto. Em outras palavras, ele funciona como um órgão federativo conjunto, algo inédito no sistema tributário brasileiro. Sua missão é justamente dar transparência à nova partilha de receita.
Como os gestores públicos devem se preparar
Diante desse cenário, gestores públicos municipais precisam agir em várias frentes ao mesmo tempo. Destacam-se, entre as principais providências:
- Acompanhar as deliberações do Comitê Gestor do IBS, já que elas afetam diretamente a receita local.
- Adaptar os sistemas de emissão de notas fiscais e de contabilidade pública às novas regras.
- Capacitar servidores das áreas fiscal, contábil e orçamentária sobre o novo modelo.
- Revisar projeções de receita nas próximas peças orçamentárias, como a LDO e a LOA.
Além disso, é importante manter contato próximo com associações municipalistas, que participam diretamente das discussões no Comitê Gestor. Dessa forma, cidades que se anteciparem à transição terão menos dificuldades. Essa vantagem ficará ainda mais clara quando a cobrança integral do IBS e da CBS começar a valer plenamente, a partir de 2033.
Em resumo, a reforma tributária municipal representa uma das mudanças mais profundas na gestão fiscal das cidades em décadas. Por isso, prefeituras e servidores públicos não podem tratar 2026 apenas como um ano de ajustes técnicos. Pelo contrário, esse período de testes é a oportunidade ideal para entender o novo sistema e preparar as equipes. Assim, quem acompanhar de perto essa transição estará mais preparado para lidar com os desafios da gestão pública nos próximos anos.
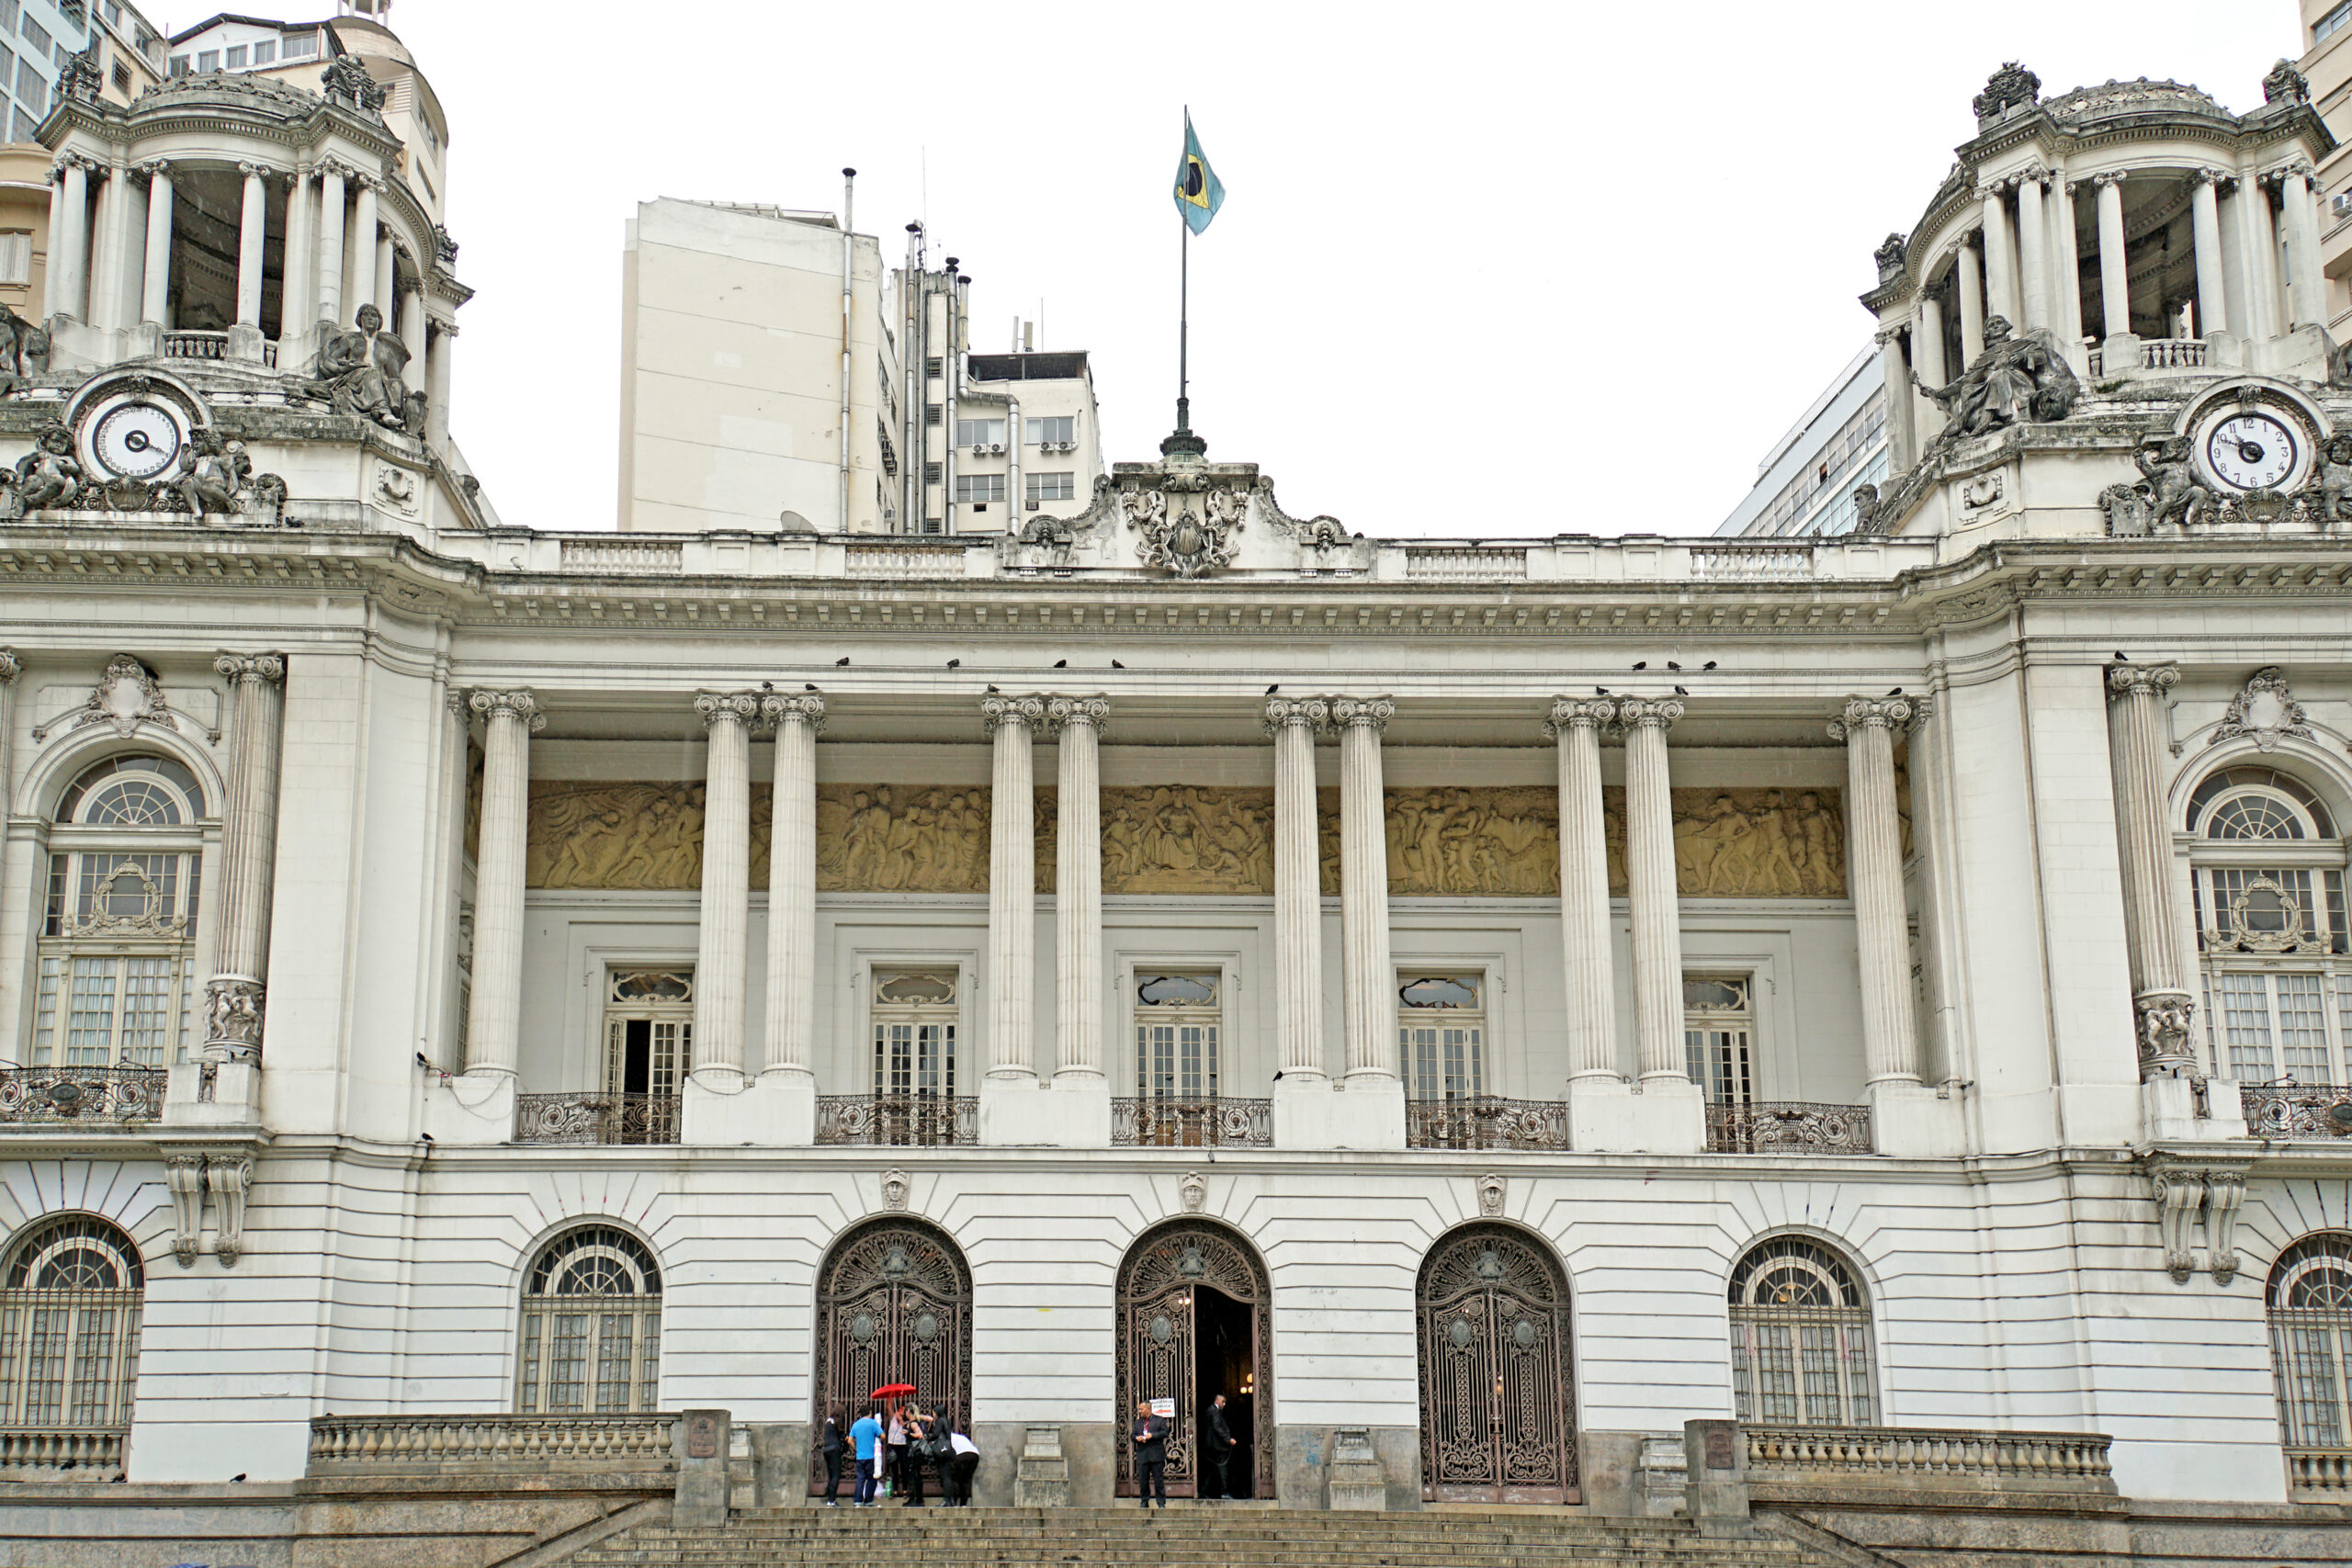
Imagem: Dennis G. Jarvis via Wikimedia Commons (CC BY-SA 2.0).
![grade curricular gest~]ao pública](https://publicocean.com.br/wp-content/uploads/2024/11/grade-curricular-gestao-publica.png)